FGTS reforça subsídio habitacional em R$ 500 milhões: Camboriú como porta de entrada no litoral
- Conselho Curador do FGTS aprovou suplementação de R$ 500 milhões no subsídio habitacional.
- Teto do subsídio em 2026 passou de R$ 12,5 bilhões para R$ 13 bilhões.
- R$ 7,6 bilhões em descontos executados até o início de agosto.
- Só em julho: R$ 1,1 bilhão em subsídios e 32,3 mil famílias beneficiadas.
- Meta de 376 mil famílias até dezembro de 2026.
O Conselho Curador do FGTS aprovou uma suplementação de R$ 500 milhões no orçamento de subsídio habitacional, elevando o teto de 2026 de R$ 12,5 bilhões para R$ 13 bilhões. A informação é de reportagem do Poder360 publicada em 10 de setembro de 2026. Para quem sonha com o primeiro imóvel no litoral de Santa Catarina, o reforço chega em boa hora — e Camboriú, com preços de entrada mais acessíveis que os de cidades vizinhas, aparece como uma das portas de entrada naturais para esse comprador.
O que o Conselho Curador do FGTS aprovou?
Segundo o Poder360, o Conselho Curador do FGTS aprovou a suplementação de R$ 500 milhões para o subsídio habitacional. Com isso, o teto disponível em 2026 passou de R$ 12,5 bilhões para R$ 13 bilhões. O subsídio funciona como um desconto no valor do imóvel para famílias que se enquadram nas regras dos programas habitacionais, reduzindo o quanto precisa ser financiado.
A reportagem traz ainda números que mostram o ritmo do programa ao longo do ano: R$ 7,6 bilhões em descontos já haviam sido executados até o início de agosto. Só em julho, foram R$ 1,1 bilhão em subsídios e 32,3 mil famílias beneficiadas. A meta é alcançar 376 mil famílias até dezembro de 2026.
Por que o reforço importa agora?
Com a execução avançada ao longo do ano, a suplementação garante mais fôlego para que novas famílias acessem o desconto nos meses finais de 2026. Para o mercado imobiliário, isso significa mais compradores aptos a fechar negócio — e uma cadeia inteira, de construtoras a fornecedores, trabalhando com mais previsibilidade.
Os números da execução também dão uma medida do alcance do programa. Em um único mês, julho, mais de 32 mil famílias foram atendidas, com R$ 1,1 bilhão em descontos. É um volume que movimenta cartórios, bancos, construtoras e corretores em todo o país — e que, somado ao reforço aprovado, mantém o mercado de imóveis de entrada aquecido até o fim do ano.
Por que Camboriú é porta de entrada para morar no litoral?
Camboriú fica colada a Balneário Camboriú, com acesso pela BR-101 e bairros residenciais consolidados. A diferença está no preço de entrada: a cidade reúne empreendimentos com valores de partida bem mais baixos do que os praticados na orla vizinha, o que a torna o primeiro passo possível para muitas famílias que querem morar no litoral norte catarinense.
No portal, alguns exemplos de valores de entrada publicados:
- Residencial San Marino, da JC Empreendimentos, no Santa Regina, já entregue, a partir de R$ 420.000,00;
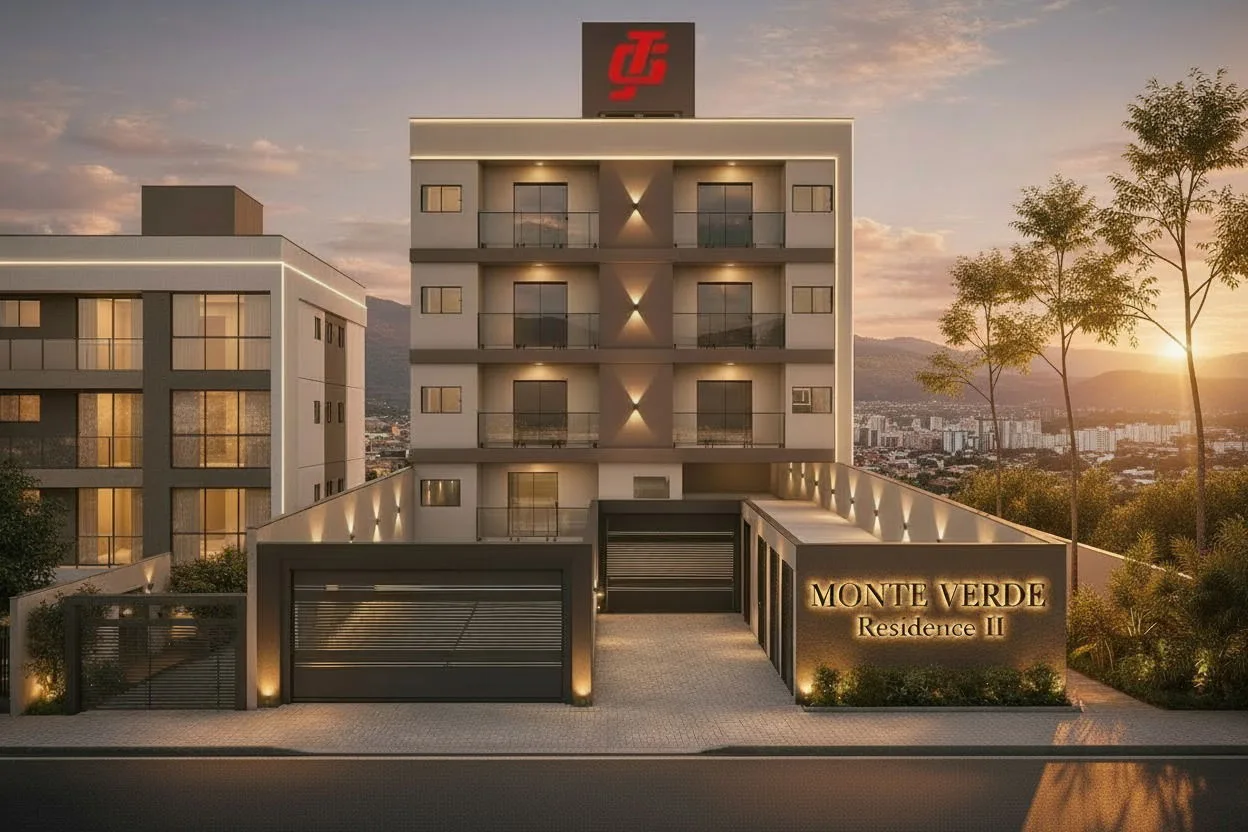
- Monte Verde Residence II, da GJ Construtora, no Conde Vila Verde, em pré-lançamento, a partir de R$ 445.000,00;
- Solara Camboriú, da CN Construtora e Incorporadora, no Tabuleiro, em pré-lançamento, a partir de R$ 468.000,00.
São valores de partida informados no portal e podem variar conforme unidade, andar e condição comercial. A citação serve para mostrar a faixa de preço disponível na cidade — o enquadramento em qualquer programa habitacional ou subsídio depende da renda da família, do valor do imóvel e das regras vigentes, e precisa ser confirmado caso a caso.
Além do preço, Camboriú oferece um conjunto de vantagens para quem está comprando o primeiro imóvel: bairros residenciais com comércio e serviços, escolas e unidades de saúde espalhadas pela cidade e a possibilidade de trabalhar em Balneário Camboriú ou Itajaí sem longos deslocamentos. Para quem vem de outras regiões do estado ou do país, é uma forma de chegar ao litoral com orçamento mais equilibrado e espaço para crescer.
Como o subsídio se combina com o financiamento?
Em linhas gerais, o comprador que se enquadra nas regras pode somar três elementos: o desconto do subsídio, o saldo do próprio FGTS para compor a entrada e o financiamento do restante. O guia sobre usar o FGTS para comprar imóvel na planta explica como o fundo pode ser usado em lançamentos, e o conteúdo sobre o Minha Casa Minha Vida em Camboriú resume o funcionamento do programa na cidade.
O ponto de partida é sempre a simulação no banco, que confirma a faixa de renda, o valor de desconto possível e o valor máximo de imóvel aceito. Com esses números em mãos, fica muito mais fácil filtrar os empreendimentos que cabem no orçamento.
Também vale conhecer as diferenças entre comprar um imóvel pronto e um na planta. No pronto, a mudança é imediata e o financiamento começa logo. Na planta, o comprador costuma pagar parte do valor diretamente à construtora durante a obra, o que dá tempo para organizar as finanças até a entrega das chaves. O guia como financiar apartamento em Camboriú detalha as etapas do crédito.
O que isso significa para quem quer comprar ou investir em Camboriú?
Para quem quer comprar o primeiro imóvel, o reforço de R$ 500 milhões amplia o espaço para novas famílias até o fim do ano. Camboriú, com preços de entrada mais acessíveis e proximidade com Balneário Camboriú, é uma alternativa concreta para transformar o desejo de morar no litoral em compra possível.
Para quem investe, o efeito é indireto, mas relevante. Crédito e subsídio circulando movimentam a cadeia imobiliária como um todo: mais famílias compram o primeiro imóvel, mais construtoras lançam produtos voltados a esse público e mais pessoas entram no mercado — muitas delas, anos depois, trocando de imóvel ou subindo de padrão. Cidades com oferta de entrada, como Camboriú, estão no início dessa jornada.
Três passos práticos para aproveitar o momento:
- Simule antes de escolher: descubra sua faixa de renda e o valor máximo de imóvel aceito.
- Separe o FGTS: confira o saldo disponível para compor a entrada.
- Compare empreendimentos pelo valor total: preço, prazo de entrega e condições de pagamento pesam juntos.
Quais números acompanhar até o fim de 2026?
O principal indicador é a meta de 376 mil famílias até dezembro de 2026, citada pelo Poder360. A execução mensal — como os R$ 1,1 bilhão em subsídios e as 32,3 mil famílias atendidas em julho — mostra o ritmo do programa e ajuda a entender o momento de mercado.
Para quem está pensando em comprar em Camboriú, o melhor caminho é unir a simulação bancária com a lista de empreendimentos que cabem no orçamento. O portal reúne os lançamentos da cidade com preço, bairro e estágio de obra, e o atendimento pelo WhatsApp ajuda a encontrar as opções mais adequadas ao seu perfil.
Com o subsídio reforçado e a oferta de entrada disponível na cidade, o fim de 2026 tende a ser um período movimentado para quem compra o primeiro imóvel. Quem se organiza com antecedência — documentos, simulação e escolha do bairro — costuma conseguir as melhores unidades e condições.
Fonte: Poder360, 10 de setembro de 2026. Dados reproduzidos da reportagem original.
Leia Também
Perguntas Frequentes
Quanto o FGTS reforçou no subsídio habitacional?
O Conselho Curador do FGTS aprovou suplementação de R$ 500 milhões, segundo o Poder360 de 10 de setembro de 2026.
Qual é o teto do subsídio habitacional em 2026?
Com o reforço, o teto passou de R$ 12,5 bilhões para R$ 13 bilhões.
Quantas famílias devem ser beneficiadas em 2026?
A meta divulgada é de 376 mil famílias até dezembro de 2026. Só em julho, foram 32,3 mil famílias beneficiadas.
Os lançamentos de Camboriú se enquadram no subsídio?
Depende da renda da família, do valor do imóvel e das regras vigentes do programa. A confirmação deve ser feita na simulação bancária, caso a caso.
Posso usar o FGTS para comprar imóvel em Camboriú?
O saldo do FGTS pode compor a entrada, inclusive em imóveis na planta, desde que o comprador e o imóvel atendam às regras do fundo.
Veja também: Todos os lançamentos · Bairros · Construtoras